Si su aseguradora deniega la cobertura de una fuga, la causa casi siempre está en la documentación: origen sin acreditar, causa sin determinar o extensión sin peritar.
La póliza no se interpreta sola, y sin prueba técnica el rechazo se sostiene aunque el daño sea evidente.
Aquí encontrará el orden exacto de actuación para revertir esa negativa: qué exige el contrato de seguro, qué documento desmonta cada exclusión y en qué momento conviene reclamar.
Qué hacer cuando la aseguradora deniega la cobertura de una fuga
La aseguradora deniega la cobertura de una fuga cuando no puede verificar el origen, la causa o la extensión del daño con la documentación aportada. El objetivo aquí es doble: conseguir que reconsidere el rechazo o, si mantiene su postura, reclamar con base legal y prueba técnica. La fase probatoria decide el resultado; la reclamación formal solo lo canaliza.
Diferencia entre daño por fuga y vicio oculto de mantenimiento
El seguro cubre fuga agua cuando el siniestro es repentino, accidental e imprevisible. Queda fuera el deterioro progresivo por falta de conservación, que la póliza clasifica como vicio oculto o mantenimiento negligente.
La frontera entre ambos no la marca la póliza, sino el informe técnico. Una junta que cede de golpe es siniestro; una corrosión de años en la misma junta es abandono del bien asegurado.
- Fuga cubierta: rotura súbita, origen localizado, sin señales previas documentadas.
- Fuga excluida: humedad recurrente, filtraciones antiguas, instalación sin revisión acreditada.
Conviene revisar el condicionado general y particular. Muchas pólizas excluyen expresamente el seguro no cubre fuga agua derivada de instalaciones con más de 20 años sin mantenimiento acreditado.
Plazos legales para reclamar tras el rechazo de cobertura
El plazo general para reclamar contra una aseguradora es de 2 años desde el siniestro en daños, según el artículo 23 de la Ley 50/1980, de Contrato de Seguro. La denegación no reinicia ese cómputo.
Ante la reclamación interna, la aseguradora dispone de 30 días para responder. Si no lo hace, se entiende desestimada y puedes acudir al Defensor del Asegurado o a la vía judicial.
Presenta la reclamación por escrito con acuse de recibo. Un correo sin registro de entrada no acredita fecha.
Documentación que debes reunir antes de contactar con el seguro
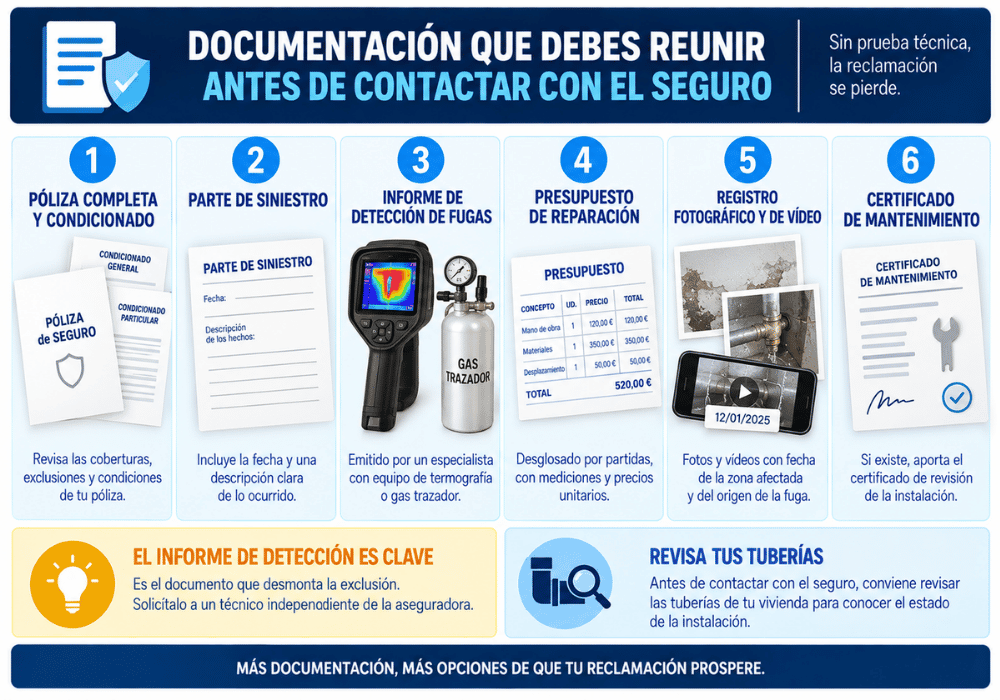
Sin prueba técnica, la reclamación se pierde. Antes de volver a dirigirte a la aseguradora, conviene revisar las tuberías de una vivienda y reunir estos documentos:
- Póliza completa y condicionado general y particular.
- Parte de siniestro con fecha y descripción de los hechos.
- Informe de detección de fugas emitido por especialista con equipo de termografía o gas trazador.
- Presupuesto de reparación desglosado por partidas.
- Registro fotográfico y de vídeo con fecha.
- Certificado de mantenimiento de la instalación, si existe.
El informe de detección es el documento que desmonta la exclusión. Solicítalo a un técnico independiente de la aseguradora.
Requisitos previos para reclamar que el seguro no cubre la fuga de agua
Antes de mover un papel, hay que aceptar una realidad: la aseguradora deniega la cobertura de una fuga porque no puede verificar origen, causa ni extensión del daño. La reclamación seguro fuga agua se gana o se pierde en la fase probatoria, no en el escrito de queja. Si no puedes demostrar qué pasó y por qué, el rechazo se mantiene.
Póliza y cláusulas de exclusión: qué debes revisar
Localiza la póliza y ve directo a tres apartados: definición de fuga, exclusiones y obligaciones del asegurado. Ahí está el 90 % de los rechazos.
- Definición de fuga: distingue entre fuga oculta, rotura accidental y defecto de mantenimiento. La cobertura cambia según cuál sea.
- Exclusiones: busca «falta de mantenimiento», «vicio oculto de la instalación» y «corrosión». Son las más invocadas.
- Obligaciones del asegurado: plazo de comunicación del siniestro y deber de mitigar el daño. Incumplirlos da a la aseguradora una vía de rechazo independiente.
Marca con fecha cada cláusula que la aseguradora cite en su negativa. Si la exclusión no está redactada de forma clara y específica, es impugnable.
Informe técnico de detección de fugas: por qué es imprescindible
Un informe de detección elaborado por especialista independiente es el documento que desmonta la exclusión. Sin él, la aseguradora se apoya en su propio criterio y la discusión se vuelve opinión contra opinión.
El informe debe fijar cuatro extremos:
- Origen exacto de la fuga: punto, elemento y accesibilidad.
- Causa técnica: rotura, corrosión, defecto de instalación o falta de mantenimiento. Esta calificación decide la cobertura.
- Fecha estimada de inicio, para acreditar que el daño no era preexistente ni conocido.
- Alcance del daño: medición de humedad, materiales afectados y desglose del presupuesto de reparación.
Exige que lo firme un técnico con titulación y que incluya método empleado (cámara termográfica, gas trazador, prueba de presión). Un parte de siniestro sin soporte técnico no sostiene una reclamación.
Pasos para impugnar el rechazo de cobertura del seguro
Cuando una aseguradora deniega la cobertura de una fuga, la vía de impugnación se ordena en dos escalones: reclamación interna ante el servicio de atención al cliente y, si esta no prospera, escalado al Defensor del Asegurado o a la DGSFP. La fase de peritaje previo ya debe estar cerrada antes de mover este procedimiento.
Reclamación extrajudicial ante el servicio de atención al cliente
El primer escrito se dirige al departamento que emitió la negativa, es decir, al órgano concreto responsable de esa decisión. Exige estos requisitos:
- Identificación completa del tomador y número de póliza.
- Copia del parte de siniestro y de la comunicación de rechazo.
- Informe técnico de detección que acredite origen y causa de la fuga.
- Desglose del presupuesto de reparación por partidas.
- Petición concreta: revisión del expediente y cobertura según condicionado.
El plazo de respuesta de la oficina de atención al cliente suele ser de 2 meses, ampliable si la aseguradora alega causa justificada. Sin respuesta en ese margen, se entiende desestimada por silencio y queda abierta la vía siguiente. Registra la entrega con acuse de recibo: la fecha de entrada condiciona todos los plazos posteriores.
Reclamación ante el Defensor del Asegurado o la DGSFP
Agotada la vía interna, el expediente pasa al Defensor del Asegurado cuando la entidad lo tiene adscrito, o directamente a la Dirección General de Seguros y Fondos de Pensiones. Esta instancia no dicta sentencia: emite un informe vinculante solo si la aseguradora lo acepta voluntariamente. Aun así, su criterio técnico pesa.
La documentación que exige incluye el escrito de reclamación previo, la respuesta recibida, o la acreditación del silencio, y los informes periciales. El plazo de presentación se sitúa en 1 año desde la negativa. Si el informe resulta favorable y la aseguradora lo rechaza, queda expedita la vía judicial, donde el peritaje independiente y la interpretación del condicionado deciden el resultado.
Cómo verificar que la reclamación avanza correctamente
Una reclamación por fuga se pierde por falta de seguimiento. La aseguradora deniega cobertura y, a partir de ahí, cada escrito tiene fecha de caducidad. Controlar plazos y respuestas es lo que separa una reclamación viva de un expediente cerrado por silencio.
Plazos de respuesta de la aseguradora y del Defensor del Asegurado
La aseguradora dispone de 40 días naturales para contestar una reclamación presentada ante su departamento de atención al cliente, según el artículo 95.3 de la Ley 20/2015 de ordenación y supervisión de los seguros privados. Si no responde en ese plazo, se entiende desestimada y queda abierta la vía del Defensor del Asegurado.
Ante el Defensor del Asegurado, el plazo de resolución es de 2 meses desde la presentación. Antes de acudir a él, comprueba dos condiciones:
- Que han transcurrido 40 días sin respuesta de la aseguradora, o que esta ha denegado expresamente.
- Que el Defensor es competente: solo actúa si la reclamación no supera los 50.000 euros y no está en vía judicial.
Registra cada envío con acuse de recibo. Sin sello o justificante de entrada, el plazo no corre.
Indicadores de una resolución favorable
Una resolución favorable se detecta antes del pago. Estos son los indicios que importan:
- La aseguradora solicita el informe de detección o el peritaje independiente. Señal de que revisa la causa, aunque la exclusión siga en pie.
- Pide aclaración sobre el origen de la fuga o la fecha de manifestación. Quiere encajar el siniestro en la cobertura.
- Propone un perito conjunto o acepta el tuyo. Reduce la vía de impugnación por discrepancia técnica.
- Comunica una apertura de expediente con número y responsable asignado.
Si en cambio responde con una negativa genérica que invoca la exclusión de mantenimiento sin analizar el informe técnico, la reclamación no avanza: exige por escrito la motivación concreta y el precepto de la póliza aplicado. Ese documento es el que sostiene el escalado.
Conclusión
Cuando una aseguradora deniega la cobertura de una fuga, es importante revisar el motivo concreto del rechazo y contrastarlo con las condiciones de la póliza y la causa real del siniestro. Reunir fotografías, comunicaciones, facturas, presupuestos e informes técnicos permite documentar mejor la incidencia y, cuando corresponda, fundamentar una reclamación frente a la decisión inicial de la compañía. Especialmente relevante es determinar con precisión dónde se originó la fuga y qué elemento de la instalación resultó afectado.
En nuestra empresa de detección de fugas de agua podemos localizar pérdidas ocultas mediante técnicas no invasivas y aportar información técnica sobre su ubicación y origen. Disponer de un diagnóstico preciso ayuda a diferenciar la causa de la fuga de los daños derivados de ella y proporciona una base documental más clara para reparar la avería y gestionar posteriormente la reclamación con la aseguradora.
Preguntas frecuentes sobre aseguradora deniega la cobertura de una fuga
¿Puede el seguro negarse a cubrir una fuga por falta de mantenimiento?
¿Qué diferencia hay entre exclusión por vicio oculto y por falta de mantenimiento?
La falta de mantenimiento, en cambio, corresponde a un deterioro progresivo y evitable provocado por el uso, el desgaste o la ausencia de revisiones adecuadas. Para determinarla resulta especialmente importante el historial de mantenimiento de la instalación. Cuando existe negligencia en su conservación, los daños también suelen quedar excluidos de la cobertura.