Un informe pericial humedades decide si tu reclamación por daños por agua se sostiene o se cae en el expediente.
La aseguradora no discute que exista una mancha: discute el origen, la causa y la valoración, y ahí es donde se gana o se pierde.
Este artículo ordena lo que de verdad pesa para reclamar daños por una fuga: el procedimiento, el contenido mínimo exigible y los fallos que invalidan el documento antes de que la otra parte los detecte.
Cómo reclamar daños por agua a tu seguro con un informe pericial de humedades
El informe pericial humedades es el documento técnico que acredita el origen de los daños, la causa que los provoca y su valoración económica, y su función es probatoria ante la aseguradora. No basta con saber que hay una mancha: hay que demostrar de dónde viene el agua y cuantificar lo que ha roto.
Qué es un informe pericial de humedades y qué no es
Se trata de un dictamen firmado por peritos arquitectos o técnicos competentes que identifica la causa raíz de la filtración, describe los daños con soporte gráfico y fija una valoración económica. Ese conjunto es lo que sostiene la reclamación.
Un presupuesto de reparación no cumple esa función. El presupuesto dice cuánto cobra un gremio por arreglar lo visible; el informe pericial determina por qué se produce la humedad, desde cuándo actúa y qué elementos quedan afectados. Si el seguro discute la procedencia del siniestro, el presupuesto no responde a esa objeción.
| Documento | Qué acredita | Validez ante el seguro |
|---|---|---|
| Presupuesto de reparación | Coste del arreglo | Limitada: no prueba causa |
| Informe pericial | Causa, daños y valoración | Alta: sostiene la reclamación |
La diferencia se nota cuando la aseguradora rechaza el pago o reduce la indemnización. Ahí el informe pericial es la pieza que decide.
Cuándo necesitas este informe para reclamar al seguro
Tres escenarios lo hacen imprescindible. En el primero, la aseguradora niega la cobertura o atribuye el siniestro a falta de mantenimiento: el informe fija el origen de los daños con método y desmonta esa atribución.
En el segundo, existe discrepancia en la valoración y la compañía ofrece una cifra inferior a la real; el dictamen pericial cuantifica con detalle partidas y mediciones.
En el tercero, la filtración afecta a elementos comunes, forjados, bajantes, cubierta, y hay que dirimir la responsabilidad entre la comunidad y el propietario.
Fuera de esos casos, un parte amistoso puede bastar. El informe pericial humedades puede ayudar también cuando el perito de la aseguradora y el técnico de la comunidad no coinciden en la causa.
Qué incluye un informe pericial de fugas de agua y cómo se elabora
Un informe pericial de fugas de agua se construye en tres fases encadenadas, inspección, ensayos y análisis, y debe entregarse con documentación gráfica y técnica que permita a un tercero reconstruir el origen del daño sin visitar la vivienda. Si falta cualquiera de esas piezas, la aseguradora tiene margen para discutir el documento.
Fases del peritaje: inspección, ensayos y análisis
La inspección visual abre el trabajo. El perito recorre la zona afectada, delimita la extensión de la humedad y descarta focos evidentes antes de instrumentar nada.
Los ensayos confirman o descartan la hipótesis inicial. Aquí se somete la instalación a prueba, presión en circuitos, tinte en desagües, aislamiento de tramos, para localizar el punto exacto de fuga.
El análisis cierra la fase técnica. Se determina el origen del daño, se distingue entre fuga activa y humedad residual, y se cuantifica la reparación. Sin esa distinción, la reclamación se debilita.
Herramientas y técnicas de detección empleadas por el perito
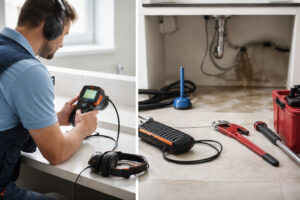
La cámara termográfica detecta diferencias de temperatura asociadas a humedad oculta en muros y soleras. El detector acústico localiza fugas en conducciones bajo presión. La cámara de inspección recorre el interior de bajantes y desagües.
Cada herramienta cubre un escenario distinto. La elección depende del tipo de instalación y del acceso disponible. Un perito que solo usa termografía deja sin verificar las fugas en circuitos enterrados.
Según datos de Acuasec, la demanda de informes periciales ha crecido un 40% en los últimos tres años.
Documentación que debe acompañar al informe pericial
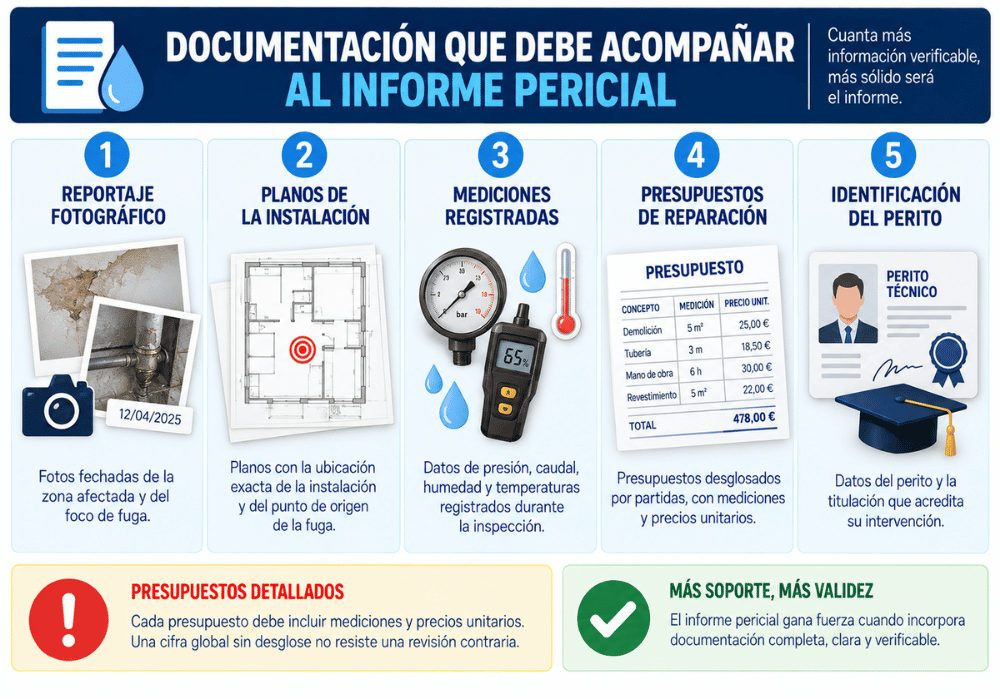
El documento pierde fuerza si no incorpora soporte verificable. Debe incluir:
- Reportaje fotográfico fechado de la zona afectada y del foco de fuga.
- Planos con la ubicación exacta de la instalación y del punto de origen.
- Mediciones registradas: presión, caudal, humedad, temperaturas.
- Presupuestos de reparación desglosados por partidas.
- Identificación del perito y titulación que acredita su intervención.
Cada presupuesto debe detallar mediciones y precios unitarios. Una cifra global sin desglose no resiste una revisión contraria.
Cómo verificar que el informe pericial de daños por agua es válido
Un informe pericial de daños por agua se acepta cuando identifica a quien lo firma, justifica el método, conecta cada daño con una causa probada y traduce todo eso en una valoración económica desglosada. Basta con que uno de esos cuatro frentes falle para que la aseguradora pueda rechazarlo o recortar la indemnización.
Criterios de validez técnica y legal del informe
La firma del dictamen pericial debe corresponder a un técnico competente: arquitecto, arquitecto técnico o ingeniero con habilitación en la materia. Comprueba que aparecen nombre, titulación y colegio profesional; un informe sin esos datos pierde fuerza probatoria en cuanto la aseguradora lo revise.
El método aplicado tiene que ser explícito y reproducible. Si el perito afirma que la fuga procede de una bajante concreta, debe indicar qué ensayos lo demuestran, prueba de presión, cámara termográfica, detector acústico, y en qué fecha se realizaron. La conclusión sin el procedimiento que la sostiene es una opinión, no una prueba.
La cadena causa-efecto exige trazabilidad. Cada humedad señalada en el informe debe vincularse a un origen identificado y a una ruta de propagación descrita. Cuando el documento enumera daños sin explicar cómo llegó el agua hasta ellos, la aseguradora puede atribuir el deterioro a mantenimiento deficiente y reducir su responsabilidad.
Indicadores de un informe completo y bien fundamentado
Un informe sólido resiste una lectura hostil. Estos son los elementos que marcan la diferencia:
- Reportaje fotográfico fechado, con escala y ubicación de cada lesión.
- Planos o croquis donde se sitúe el origen de la fuga y el recorrido del agua.
- Mediciones instrumentales con su registro: humedad, presión, termografía.
- Presupuesto de reparación desglosado por partidas, con cada concepto cuantificado de forma independiente.
- Valoración separada de daños directos e indirectos, si procede.
La valoración económica merece atención aparte. Un importe sin desglose de materiales, mano de obra y medios auxiliares invita a la aseguradora a contraofertarlo. Exige partidas, mediciones y precios unitarios: es lo que convierte la cifra en defendible ante un ajustador o ante un juez.
Cuando el informe pericial humedades incluye todos estos elementos, la aseguradora negocia desde una posición distinta. La ausencia de cualquiera de ellos no invalida el documento de golpe, pero abre una grieta por la que se recorta la indemnización.
Errores frecuentes al usar un informe pericial de humedades en el seguro
Un informe pericial de humedades que no fija la causa raíz ni cuantifica la reparación con partidas desglosadas se rechaza o se discute en la mayoría de expedientes. La aseguradora no discute el daño visible: discute quién lo paga y por qué.
Problemas habituales: informes incompletos o contradictorios
El defecto más costoso es describir la entrada de agua sin acreditar su origen. Si el perito no determina si la fuga procede de una bajante comunitaria, de una instalación privada o de filtración por cubierta, la aseguradora traslada el siniestro al propietario o a la comunidad y la reclamación se bloquea. La causa raíz es lo primero que revisa el contrario.
Otros fallos que debilitan el documento:
- Valoración global sin partidas: una cifra única de 4.800 € sin mediciones ni presupuesto desglosado se impugna con facilidad.
- Ausencia de pruebas: las fotografías fechadas, la termografía o el acta de inspección aportan la trazabilidad de estos daños.
- Contradicción interna: el informe atribuye el origen a una causa y el presupuesto de reparación interviene sobre otra.
- Perito sin habilitación: si no consta titulación ni colegiación, la aseguradora cuestiona la validez probatoria.
La solución pasa por solicitar un informe complementario que subsane el punto débil concreto, aunque ello evite rehacer el trabajo entero.
Qué hacer si el seguro rechaza el informe pericial
El rechazo rara vez es definitivo. La aseguradora suele alegar causa no acreditada, valoración desproporcionada o falta de cobertura, y cada motivo admite una respuesta técnica distinta.
| Motivo del rechazo | Respuesta útil |
|---|---|
| Causa no acreditada | Informe complementario con ensayo de estanqueidad y trazado de la instalación |
| Valoración excesiva | Presupuesto de 2 empresas y tabla de mediciones por estancia |
| Cobertura discutida | Dictamen de perito de parte que fije el origen está y la responsabilidad |
Con el rechazo por escrito, la vía es el perito de parte: un técnico designado por el asegurado que emite dictamen contradictorio y sostiene la reclamación ante la aseguradora o, si procede, en el juzgado. Antes de llegar ahí, conviene exigir la motivación concreta del rechazo por escrito y negociar sobre ese punto. Si falta esa motivación, cualquier rebate carece de base.
Conclusión
Contar con un informe pericial de humedades permite documentar técnicamente el origen, la extensión y las posibles causas de los daños antes de gestionar una reclamación con el seguro. Este documento puede aportar mediciones, fotografías y conclusiones técnicas que ayuden a diferenciar una fuga, una filtración, condensación u otro problema de humedad. Presentarlo junto con el parte, las fotografías de los daños, presupuestos y facturas facilita que la aseguradora disponga de información objetiva para valorar el siniestro conforme a las condiciones de la póliza.
En nuestra empresa de detección de fugas de agua podemos localizar pérdidas ocultas y aportar información técnica sobre su ubicación y origen mediante sistemas de diagnóstico no invasivos. Una localización precisa complementa la documentación de la incidencia, ayuda a evitar reparaciones basadas únicamente en indicios visibles y permite afrontar tanto la intervención como la posterior gestión con la aseguradora con una base técnica más clara.